 التكنولوجيا وأخبارها بوابة مصر لأخبار تكنولوجيا المعلومات والإتصالات وفي أفريقيا كما تعتبر مصدر رئيسي للمعلومات حول تكنولوجيا المعلومات والاتصالات والفرص الاستثمارية المرتبطة بالاقتصاد الرقمي في المنطقة بالكامل
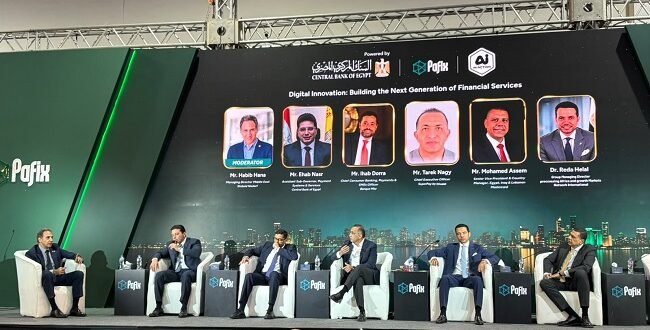
تشهد البنوك الرقمية في مصر تطورات متسارعة تمهد لمرحلة جديدة في تقديم الخدمات المصرفية، مع إعلان البنك المركزي المصري إصدار القواعد المنظمة للهوية المالية الرقمية، واقتراب الانتهاء من اختبارات تقنية الترميز الرقمي للبطاقات على هواتف Android، بالتوازي مع استعداد أكثر من بنك رقمي لدخول السوق خلال الفترة المقبلة.
وتأتي هذه التحركات في وقت تتجه فيه صناعة الخدمات المالية نحو توظيف تقنيات الذكاء الاصطناعي لتطوير تجربة العملاء والتجار، وإتاحة نماذج جديدة من التجارة الرقمية تسمح للوكلاء الأذكياء بإجراء عمليات البحث والمقارنة والشراء نيابة عن المستخدمين، وفقًا لتفضيلاتهم، مع ضمان التحقق من هويتهم والحصول على موافقتهم على المعاملات المالية.
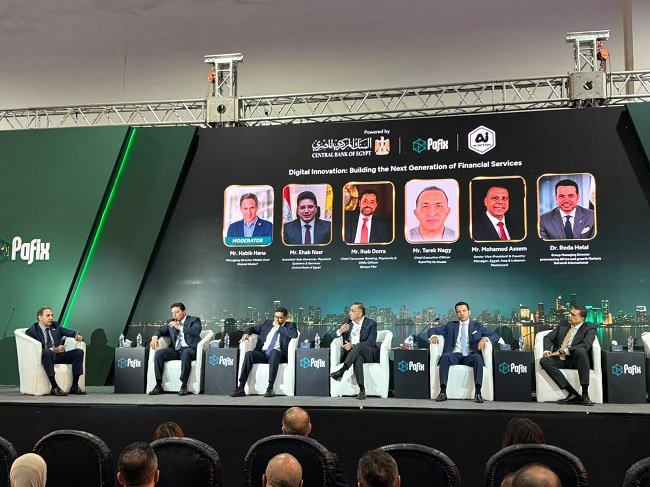
جاء ذلك خلال جلسة «الابتكار الرقمي: بناء الجيل الجديد من الخدمات المالية»، التي عُقدت ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي PAFIX، المصاحب للدورة الثلاثين من معرض ومؤتمر القاهرة الدولي للتكنولوجيا للشرق الأوسط وأفريقيا Cairo ICT 2026.
وأكد المشاركون أن مستقبل الخدمات المصرفية والمالية لم يعد مرتبطًا بمجرد التوسع في تقديم الحلول الرقمية، وإنما أصبح يعتمد على قدرة المؤسسات على بناء منظومة متكاملة تجمع بين سهولة الاستخدام وأمان المعاملات، وتلبي الاحتياجات المتغيرة للمستهلكين والتجار والشركات.
قيادات مصرفية وتكنولوجية تناقش مستقبل الابتكار المالي
شهدت الجلسة، التي أدارها حبيب حنا، العضو المنتدب لمنطقة الشرق الأوسط بشركة Diebold Nixdorf، مشاركة عدد من قيادات القطاع المصرفي وشركات التكنولوجيا المالية والمدفوعات الإلكترونية.
وتناولت المناقشات التحولات المرتقبة في صناعة الخدمات المالية، ودور الابتكار الرقمي في تطوير وسائل الدفع وتعزيز تجربة العملاء، إلى جانب الفرص التي توفرها تطبيقات الذكاء الاصطناعي والهوية المالية الرقمية في بناء أنظمة مصرفية أكثر مرونة وتكاملًا.
وسلط المشاركون الضوء على أهمية التعاون بين البنوك وشركات التكنولوجيا المالية ومقدمي خدمات الدفع، مع تطوير البنية التحتية والأطر التنظيمية اللازمة لمواكبة التغيرات المتسارعة في السوق.
كما ناقشوا مستقبل التجارة المدعومة بالذكاء الاصطناعي، والتوسع في المصادقة البيومترية والترميز الرقمي للبطاقات، فضلًا عن الانتقال من مفهوم الشمول المالي إلى مرحلة التمكين المالي، التي تركز على تحسين قدرة العملاء على استخدام الخدمات وإدارة احتياجاتهم المالية.
البنك المركزي يصدر قواعد الهوية المالية الرقمية
أكد إيهاب نصر، وكيل المحافظ المساعد لقطاع نظم وخدمات الدفع بالبنك المركزي المصري، استمرار جهود البنك المركزي لتطوير البنية التحتية والتشريعات المنظمة للخدمات المالية الرقمية، بما يدعم نمو الاقتصاد الرقمي ويعزز إتاحة الخدمات المصرفية لمختلف شرائح المجتمع.
وأوضح أن البنك المركزي أصدر مؤخرًا القواعد المنظمة للهوية المالية الرقمية، التي تمثل إحدى الركائز الأساسية لتطوير القطاع المصرفي خلال المرحلة المقبلة.
وأشار إلى أن تطبيق الهوية المالية الرقمية سيتيح للمواطنين تنفيذ معاملاتهم المصرفية وتحديث بياناتهم بصورة إلكترونية، دون الحاجة إلى التوجه إلى الفروع أو الاعتماد على الإجراءات الورقية التقليدية.
وأضاف أن هذه الخطوة تستهدف تبسيط التعاملات المالية، وتقليل الوقت والجهد اللازمين للحصول على الخدمات، مع توفير تجربة أكثر مرونة للمستخدمين.
وأكد أن تطوير الهوية المالية الرقمية يمثل أحد المتطلبات المهمة لبناء منظومة مصرفية حديثة قادرة على تقديم الخدمات للعملاء من خلال القنوات الإلكترونية، بما يتماشى مع التوسع في استخدام الهواتف المحمولة والتطبيقات الرقمية.
أكثر من بنك رقمي يستعد لدخول السوق المصرية
كشف إيهاب نصر أن تطبيق مشروع الهوية المالية الرقمية سيمهد الطريق أمام بدء تشغيل البنوك الرقمية في مصر خلال الفترة المقبلة.
وأوضح أن هناك أكثر من بنك رقمي يستعد لدخول السوق، بما يتيح تقديم الخدمات المصرفية عبر الهواتف المحمولة دون اشتراط زيارة الفروع لإتمام المعاملات المعتادة التي تدعمها هذه المنظومة.
وأشار إلى أن هذه التطورات ستساهم في إحداث تغيير في أساليب تقديم الخدمات المصرفية، من خلال توفير قنوات رقمية تتيح للعملاء الوصول إلى المنتجات المالية بصورة أكثر سهولة وسرعة.
وأضاف أن البنوك الرقمية في مصر تمثل امتدادًا لجهود تعزيز الشمول المالي، خاصة مع إمكانية الوصول إلى شرائح جديدة من المواطنين من خلال التطبيقات الإلكترونية.
وأكد أن نجاح هذه المرحلة يعتمد على استمرار تطوير البنية التحتية والخدمات الداعمة للتحول الرقمي، بما يضمن توفير معاملات آمنة وتجربة مصرفية مناسبة لاحتياجات المستخدمين.
ولم تتضمن التصريحات أسماء البنوك المنتظر بدء تشغيلها أو مواعيد محددة لإطلاق خدماتها.
اقتراب إتاحة الترميز الرقمي للبطاقات على هواتف Android
وفي سياق تطوير المدفوعات الإلكترونية، أعلن إيهاب نصر اقتراب البنك المركزي المصري من الانتهاء من الاختبارات المتعلقة بتطبيق تقنية الترميز الرقمي للبطاقات Tokenization على نظام Android.
وأوضح أن هذه الخطوة تأتي استكمالًا للتطور الذي شهدته السوق المصرية مع إطلاق خدمة Apple Pay في ديسمبر 2024، ضمن جهود التوسع في توفير وسائل دفع رقمية أكثر سهولة وأمانًا.
وأشار إلى أن المرحلة الأولى من إتاحة تقنية الترميز الرقمي لمستخدمي Android ستتم من خلال التطبيقات المصرفية التابعة للبنوك.
وأضاف أن المرحلة التالية ستشهد إتاحة الخدمة عبر منظومة Android بصورة مباشرة، على غرار تجربة الدفع المتاحة لمستخدمي Apple Pay.
وأكد أن توسيع نطاق استخدام التقنية سيساعد على وصول خدمات الدفع الحديثة إلى شريحة أكبر من مستخدمي الهواتف الذكية في مصر، بما يعزز الاعتماد على المدفوعات الرقمية ويطور تجربة العملاء.
وتقوم تقنية الترميز الرقمي على استبدال بيانات بطاقات الدفع الحساسة برموز رقمية بديلة، بما يقلل الحاجة إلى تداول معلومات البطاقة الأصلية أثناء تنفيذ المعاملات.
الذكاء الاصطناعي يفتح مرحلة جديدة في التجارة الرقمية
وتطرق وكيل المحافظ المساعد لقطاع نظم وخدمات الدفع بالبنك المركزي إلى الاهتمام المتزايد بمفهوم التجارة المدعومة بالذكاء الاصطناعي Agentic Commerce، باعتباره أحد الاتجاهات المستقبلية المهمة في صناعة المدفوعات والخدمات المالية.
وأوضح أن هذا النموذج يمثل تطورًا في كيفية تنفيذ المعاملات التجارية والمالية، مع إمكانية توظيف الأنظمة الذكية للقيام بمهام متعددة نيابة عن المستخدمين.
وأشار إلى أن التوسع في استخدام هذه التطبيقات يتطلب التعامل مع مجموعة من الاعتبارات التنظيمية والتكنولوجية، وفي مقدمتها حماية البيانات وضمان أمن استخدامها.
وشدد على أهمية توفير الضوابط اللازمة لحماية حقوق المستخدمين وسلامة المعاملات، خاصة مع زيادة الاعتماد على تقنيات قادرة على تنفيذ عمليات متعددة بدرجات مختلفة من الأتمتة.
وتعكس هذه التوجهات اهتمام القطاع المصرفي بمواكبة التحولات التي يشهدها الاقتصاد الرقمي، مع الحفاظ على التوازن بين الابتكار ومتطلبات الأمان والرقابة.
Mastercard: وكلاء الذكاء الاصطناعي سيغيرون تجربة التسوق والدفع
من جانبه، أكد محمد عاصم، نائب الرئيس الأول والمدير الإقليمي لمصر والعراق ولبنان بشركة Mastercard، أن التجارة المدعومة بالذكاء الاصطناعي تمثل الجيل المقبل من تطور التجارة الرقمية.
وأوضح أن قطاع التجارة مر بمراحل متعددة، بدأت بالتعاملات التقليدية التي تعتمد على التواصل المباشر والدفع النقدي، ثم انتقل إلى التجارة الإلكترونية عبر المواقع، قبل أن تتوسع المعاملات من خلال تطبيقات الهواتف المحمولة.
وأشار إلى أن المرحلة المقبلة ستشهد تنامي دور وكلاء الذكاء الاصطناعي في تنفيذ المعاملات، بما يسمح للمستخدم بتفويض وكيل ذكي للبحث عن المنتجات والخدمات ومقارنة الخيارات المتاحة وإجراء عمليات الشراء أو الحجز نيابة عنه.
وأضاف أن هذا التحول يمكن أن يغير طبيعة تجربة التسوق، من خلال تقليل الخطوات التي يحتاج العميل إلى تنفيذها بنفسه، وتقديم خيارات تتوافق مع تفضيلاته واحتياجاته الشخصية.
وأكد أن القيمة الرئيسية لهذه التكنولوجيا تكمن في تبسيط التعاملات وتعزيز التخصيص، بحيث يصبح الوصول إلى المنتج أو الخدمة المناسبة أكثر سهولة وكفاءة.
من التجارة الإلكترونية إلى التجارة الذكية المستقلة
شرح محمد عاصم أن التجارة المدعومة بالذكاء الاصطناعي تنقل الخدمات الرقمية من مرحلة يعتمد فيها المستخدم على البحث والمقارنة واتخاذ القرار وتنفيذ المعاملة بنفسه، إلى نموذج يمكن أن يتولى فيه الوكيل الذكي جانبًا كبيرًا من هذه المهام.
فبدلًا من الانتقال بين مواقع متعددة لاختيار منتج أو خدمة، يمكن للمستخدم تحديد احتياجاته وتفضيلاته، ليقوم النظام الذكي بالبحث عن الخيارات المناسبة ومقارنتها والمساعدة في تنفيذ المعاملة.
وأوضح أن هذه التطبيقات تفتح المجال أمام تقديم تجارب أكثر تخصيصًا، مع الاستفادة من البيانات في فهم احتياجات العملاء وتحسين جودة التوصيات والخدمات.
وأشار إلى أن انتشار هذا النموذج سيعتمد على مدى قدرة الشركات والمؤسسات المالية على بناء حلول تجمع بين سهولة الاستخدام والموثوقية وحماية بيانات العملاء.
وأكد أن تطوير التجارة الذكية يمثل امتدادًا للتحولات السابقة في التجارة الإلكترونية والمدفوعات، لكنه يمنح أنظمة الذكاء الاصطناعي دورًا أكبر في إدارة خطوات المعاملة.
موافقة العميل شرط أساسي لتنفيذ المعاملات الذكية
شدد محمد عاصم على أن أحد أبرز التحديات أمام انتشار التجارة المدعومة بالذكاء الاصطناعي يتمثل في ضمان أمن المعاملات المالية، خاصة مع قدرة الوكلاء الأذكياء على تنفيذ عمليات نيابة عن المستخدمين.
وأوضح أن هذا التطور يتطلب وجود آليات موثوقة للتحقق من هوية صاحب الحساب، والتأكد من حصول النظام على موافقته قبل إتمام المعاملات المالية.
وأكد أن Mastercard تركز على تطوير تقنيات توازن بين سهولة تجربة المستخدم ومتطلبات أمن المدفوعات وحماية العملاء.
وأشار إلى ضرورة أن تظل الموافقة على المعاملات صادرة عن صاحب الحساب نفسه، عبر وسائل تحقق آمنة، حتى مع التوسع في الاعتماد على التطبيقات الذكية.
وأضاف أن المصادقة البيومترية، مثل بصمة الإصبع والتعرف على الوجه، تمثل إحدى الأدوات المهمة لتعزيز حماية المدفوعات الإلكترونية.
ولفت إلى أن السوق المصرية تشهد توسعًا في استخدام هذه التقنيات بدعم من جهود البنك المركزي المصري، بالتزامن مع إطلاق Apple Pay والاستعداد لإتاحة خدمات الدفع عبر منظومة Android.
الترميز الرقمي والمصادقة البيومترية يدعمان مستقبل المدفوعات
أكد محمد عاصم أن وصول التجارة المدعومة بالذكاء الاصطناعي إلى مرحلة أكثر نضجًا يرتبط بالتوسع في استخدام تقنيات الترميز الرقمي Tokenization والمصادقة البيومترية.
وأوضح أن هذه التقنيات تساعد على تقليل الحاجة إلى إدخال بيانات بطاقات الدفع الحساسة عند تنفيذ المعاملات، إلى جانب الحد من الاعتماد المتكرر على كلمات المرور والرسائل النصية التي تحتوي على رموز تحقق لمرة واحدة.
وأشار إلى أن الترميز الرقمي يعتمد على استخدام رموز بديلة لبيانات الدفع الأصلية، بما يساعد على الحد من مخاطر كشف المعلومات المالية أثناء المعاملات.
وأضاف أن دمج هذه التقنيات داخل منظومة الدفع يمثل عنصرًا مهمًا لتطوير التجارة الذكية، خاصة مع ارتفاع الحاجة إلى تنفيذ معاملات سريعة وآمنة عبر القنوات الرقمية.
وأكد أن الانتشار الأوسع لهذه الحلول سيساعد على توفير تجربة استخدام أكثر سلاسة، مع استمرار تطبيق الضوابط اللازمة للتحقق من هوية العملاء وموافقتهم.
بنك مصر: القطاع المصرفي ينتقل من الشمول المالي إلى التمكين المالي
وفي محور تطور الخدمات المصرفية، أكد إيهاب درة، رئيس قطاع التجزئة المصرفية والمدفوعات والمشروعات الصغيرة والمتوسطة ببنك مصر، أن القطاع المصرفي المصري بدأ الانتقال من مرحلة التركيز على الشمول المالي إلى مرحلة أكثر تطورًا تقوم على مفهوم التمكين المالي.
وأوضح أن السنوات الماضية شهدت جهودًا واسعة لإدخال شرائح جديدة من المجتمع إلى المنظومة المالية، من خلال المبادرات التي نفذتها البنوك والمؤسسات المالية وشركات الاتصالات، بدعم من البنك المركزي والجهات التنظيمية.
وأشار إلى أن المرحلة المقبلة لا تستهدف فقط زيادة عدد المستخدمين للخدمات المالية، وإنما تركز على تحسين قدرتهم على الاستفادة منها وإدارة احتياجاتهم بصورة أكثر كفاءة.
وأضاف أن التمكين المالي يقوم على توفير منتجات وخدمات تتناسب مع طبيعة العملاء واحتياجاتهم، إلى جانب تطوير تجربة مصرفية تتسم بالسهولة والسرعة والأمان.
وأكد أن إتاحة الخدمة وحدها لا تكفي لتحقيق الاستفادة المطلوبة، وإنما يجب تمكين العملاء من الوصول إلى الحلول المناسبة واستخدامها بصورة فعالة.
تجربة العميل محور المنافسة الجديدة بين المؤسسات المالية
وأوضح إيهاب درة أن تطور الخدمات المالية الرقمية يفرض على المؤسسات المصرفية إعادة النظر في طريقة تصميم المنتجات وتقديمها للعملاء.
وأشار إلى أن تحسين تجربة المستخدم أصبح عنصرًا رئيسيًا في تطوير الخدمات، خاصة مع تنوع احتياجات الأفراد والشركات وارتفاع توقعاتهم بشأن سهولة التعامل وسرعة إنجاز المعاملات.
وأضاف أن المؤسسات مطالبة بتوفير خدمات مالية متكاملة تمنح العميل قدرة أكبر على التحكم في معاملاته وإدارة احتياجاته، مع الحفاظ على مستويات مرتفعة من الحماية والأمان.
وشدد على أن تحقيق التمكين المالي يتطلب الجمع بين تنوع المنتجات وسهولة الوصول إليها، بما يساهم في تعظيم استفادة العملاء من الخدمات المتاحة.
وأكد أن المنافسة خلال المرحلة المقبلة ستعتمد بدرجة كبيرة على جودة التجربة المالية المقدمة، وليس فقط على عدد المنتجات أو القنوات الرقمية التي توفرها المؤسسات.
بنك مصر يفضل الشراكات الاستراتيجية على المنافسة المنفردة
وفيما يتعلق بتزايد المنافسة بين البنوك وشركات التكنولوجيا المالية والمؤسسات غير المصرفية وشركات الاتصالات، أكد إيهاب درة أن المؤسسات المالية الكبرى لم يعد بإمكانها الاعتماد على المنافسة وحدها لتحقيق النمو.
وأوضح أن تطور السوق يتطلب إقامة شراكات استراتيجية تجمع بين مختلف الأطراف العاملة في منظومة الخدمات المالية، بما يسمح بتبادل الخبرات والاستفادة من الإمكانات المتاحة.
وأشار إلى أن التعاون بين البنوك وشركات التكنولوجيا المالية ومقدمي الخدمات غير المصرفية أصبح ضرورة لتطوير المنتجات وتوسيع نطاق الخدمات المقدمة للمستخدمين.
وأكد أن الشراكات الفعالة يجب أن تقوم على تحقيق منافع اقتصادية مشتركة، تتيح لكل طرف تطوير أعماله وتعزيز موقعه داخل السوق.
وأضاف أن بنك مصر يتبنى توجهًا يقوم على البحث عن فرص التعاون والشراكة قبل الدخول في منافسة مباشرة، انطلاقًا من أهمية التكامل بين المؤسسات المختلفة.
وشدد على أن نمو سوق الخدمات المالية يتيح المجال أمام المؤسسات لتعزيز حصصها السوقية وتحقيق أهدافها بالتوازي مع دعم توسع القطاع ككل.
SuperPay by e&: السوق المصرية لا تزال تمتلك فرص نمو واسعة
من جانبه، أكد طارق ناجي، الرئيس التنفيذي لشركة SuperPay by e&، أن سوق المدفوعات الرقمية في مصر لا تزال توفر فرصًا كبيرة للنمو والتوسع، رغم زيادة عدد الشركات العاملة في التكنولوجيا المالية وتقديم خدمات الدفع الإلكتروني.
وأوضح أن اتساع السوق وتنوع احتياجات العملاء والتجار يتيحان المجال أمام تطوير حلول جديدة ومتخصصة، بما يجعل فرص النمو غير مقتصرة على عدد محدود من المؤسسات.
وأشار إلى أن الشركة شهدت تطورًا ملحوظًا خلال السنوات الثلاث الماضية، مؤكدًا أن المؤشرات التي ترصدها تعكس استمرار السوق المصرية في مرحلة النمو.
وأضاف أن حجم الفرص المتاحة يتجاوز قدرة أي شركة منفردة على تغطية جميع احتياجات المستخدمين والتجار، وهو ما يعزز أهمية التعاون وبناء منظومات متكاملة من الخدمات.
وأكد أن المنافسة المستقبلية لن تعتمد على محاولة كل شركة تقديم جميع المنتجات بمفردها، وإنما ستتجه نحو بناء شراكات تسمح بتوفير حلول متنوعة ومتكاملة.
وأشار إلى أن التطور المتسارع في تقنيات الذكاء الاصطناعي والتعلم الآلي يتطلب من شركات المدفوعات قدرًا أكبر من المرونة والقدرة على التكيف مع التغيرات.
احتياجات التجار تعيد تشكيل خدمات المدفوعات الإلكترونية
شدد طارق ناجي على أن التاجر يمثل أحد المحركات الرئيسية لتطوير منظومة المدفوعات الرقمية، باعتبار أن نجاح الخدمات يرتبط بقدرتها على الاستجابة للاحتياجات الفعلية للأنشطة التجارية.
وأوضح أن امتلاك مجموعة متنوعة من المنتجات المالية لا يضمن تحقيق النجاح إذا لم تكن هذه الحلول تقدم قيمة ملموسة للتجار والمستخدمين.
وأشار إلى أن استراتيجية SuperPay ترتكز على تطوير خدمات موجهة إلى قطاع التجار، مع التوسع في تقديم حلول متكاملة للشركات بمختلف أحجامها وقطاعاتها.
وأضاف أن هذه الحلول لا تقتصر على قبول المدفوعات أو تقديم خدمات الفوترة، وإنما تمتد إلى توفير منتجات متخصصة تتناسب مع طبيعة كل نشاط تجاري ومتطلباته التشغيلية.
وأكد أن الشركة تعمل على تحديث خارطة منتجاتها بصورة مستمرة، بما يسمح بالاستجابة للتغيرات في احتياجات السوق وتقديم حلول أكثر مرونة.
وأوضح أن الخدمات الرقمية لم تعد تعتمد على تقديم منتجات موحدة لجميع العملاء، بل أصبحت تتطلب تصميم حلول قابلة للتخصيص وفقًا لطبيعة كل نشاط وحجم أعماله.
Network International: مستقبل المدفوعات يقوم على التكامل لا الاستبدال
بدوره، أكد الدكتور رضا هلال، العضو المنتدب والرئيس المشارك لقطاع المعالجة في أفريقيا بشركة Network International، أن مستقبل صناعة المدفوعات الرقمية لا يقوم على استبدال وسائل الدفع التقليدية بالكامل بالحلول الحديثة، وإنما يعتمد على تحقيق التكامل بينها.
وأوضح أن كل وسيلة دفع تمتلك خصائص تتناسب مع طبيعة أسواق معينة واحتياجات شرائح مختلفة من المستهلكين، وهو ما يتطلب توفير خيارات متنوعة بدلًا من الاعتماد على تقنية واحدة.
وأشار إلى أن صناعة المدفوعات شهدت تطورات كبيرة خلال السنوات الخمس والعشرين الماضية، أسهمت في بناء بنية تحتية متقدمة تعتمد عليها الأنظمة المالية الحالية.
وأضاف أن المرحلة المقبلة ستشهد مزيدًا من التحسينات في تجربة استخدام وسائل الدفع، بما يجعل تنفيذ المعاملات أكثر سلاسة واندماجًا في الأنشطة اليومية.
وأكد أن منظومة المدفوعات تضم شبكات دولية وإقليمية ومحلية، وأن التكامل المتزايد بينها يساعد على تسهيل تنفيذ المعاملات عبر الأسواق والحدود المختلفة.
وشدد على أن الهدف النهائي من هذا التطور هو تحسين تجربة المستهلك، وتوفير وسائل دفع تتناسب مع احتياجاته وتفضيلاته.
الأطر الرقابية توفر الثقة اللازمة لتسريع الابتكار
وتناول رضا هلال أهمية القواعد التنظيمية والرقابية في دعم تطور صناعة الخدمات المالية، مؤكدًا أن الابتكار التكنولوجي يحتاج إلى بيئة تشريعية تضمن حماية العملاء واستقرار المعاملات.
وأوضح أن التوسع في استخدام تقنيات الذكاء الاصطناعي وتحليل البيانات يجب أن يتزامن مع تطوير آليات الحوكمة والرقابة وحماية المستهلك.
وشبّه دور البنوك المركزية في تنظيم القطاع المالي بدور المكابح في السيارات، موضحًا أن وجود أنظمة رقابية قوية لا يعني تعطيل الابتكار، بل توفير الضمانات اللازمة لمواصلته بصورة آمنة.
وأشار إلى أن الثقة تمثل عنصرًا أساسيًا في نجاح الخدمات المالية الرقمية، خاصة مع تزايد استخدام التطبيقات الإلكترونية والأنظمة الذكية في تنفيذ المعاملات.
وأكد أن تحقيق التوازن بين سرعة التطور التكنولوجي ومتطلبات الحماية يساعد على بناء منظومة مالية أكثر استدامة وقدرة على التوسع.
البيانات والذكاء الاصطناعي يصنعان الميزة التنافسية
لفت رضا هلال إلى أن امتلاك التكنولوجيا لم يعد كافيًا لتحقيق التفوق التنافسي في قطاع الخدمات المالية، في ظل اتساع نطاق الحلول الرقمية وتزايد عدد الشركات العاملة في السوق.
وأوضح أن القيمة المضافة الحقيقية أصبحت ترتبط بقدرة المؤسسات على استخدام البيانات بصورة فعالة، وتوظيف تقنيات الذكاء الاصطناعي لتحسين جودة الخدمات وتطوير المنتجات.
وأشار إلى أن تحليل البيانات يساعد الشركات على فهم احتياجات العملاء بصورة أكثر دقة، وتصميم حلول مالية تتناسب مع أنماط الاستخدام المختلفة.
وأضاف أن المؤسسات القادرة على الاستفادة من البيانات والتقنيات الذكية ستكون أكثر قدرة على تطوير نماذج أعمالها وتحسين كفاءة الخدمات المقدمة للمستهلكين.
وأكد أن هذه التطورات تفرض على الشركات الاستمرار في تحديث قدراتها التكنولوجية، مع الاهتمام بجودة البيانات وطرق استخدامها وحمايتها.
تجربة كينيا ومصر تكشف أهمية تكامل وسائل الدفع
استعرض رضا هلال نماذج من الأسواق الأفريقية توضح أهمية التكامل بين وسائل الدفع المختلفة، مشيرًا إلى تجربة خدمات الأموال عبر الهاتف المحمول في كينيا.
وأوضح أن هذه الخدمات تستحوذ، وفقًا للأرقام التي عرضها خلال الجلسة، على نحو 80% من معاملات الدفع في السوق الكينية، بما يعكس نجاح الحلول الرقمية التي تتناسب مع طبيعة احتياجات المستهلكين.
وأشار إلى أن السوق المصرية تقدم نموذجًا مختلفًا للتكامل، إذ تأتي نحو 75% من التحويلات التي تصل إلى المحافظ الإلكترونية عبر القنوات المصرفية، وفقًا لما ذكره.
وأكد أن هذه المؤشرات تعكس أهمية الربط بين الخدمات المصرفية التقليدية والحلول الرقمية الحديثة، بدلًا من النظر إليها باعتبارها وسائل متنافسة بالضرورة.
وأوضح أن نجاح أي منظومة للمدفوعات يرتبط بقدرتها على تلبية احتياجات السوق المحلية، مع الاستفادة من التقنيات والخبرات العالمية.
Network International تعمل في أكثر من 55 دولة
كشف رضا هلال أن شركة Network International تعمل في أكثر من 55 دولة، وتتعاون مع نحو 260 بنكًا ومؤسسة مالية.
وأوضح أن الشركة تقدم خدمات معالجة المدفوعات والاستحواذ على المعاملات، بما يتيح لها التعامل مع احتياجات متنوعة ونماذج أعمال مختلفة في الأسواق التي تعمل بها.
وأشار إلى أن الخبرات المتراكمة عبر هذه الأسواق تؤكد أهمية مراعاة الخصائص المحلية عند تطوير خدمات الدفع، وعدم الاعتماد على نموذج موحد لجميع الدول.
وأضاف أن التحدي الأساسي أمام شركات التكنولوجيا المالية ومقدمي خدمات المدفوعات يتمثل في القدرة على تكييف الحلول العالمية مع الاحتياجات الفعلية لكل سوق.
وأكد أن معيار نجاح منظومة الدفع لا يتعلق بانتشار تقنية بعينها، وإنما بمدى قدرتها على تقديم تجربة مناسبة للمستهلك وتحسين كفاءة الخدمات المالية.
من الشمول المالي إلى منظومة مصرفية أكثر ذكاءً وتكاملًا
عكست المناقشات التي شهدتها جلسة الابتكار الرقمي ضمن PAFIX 2026 تحولًا في أولويات القطاع المصرفي والمالي المصري، من التركيز على توسيع قنوات تقديم الخدمات الإلكترونية إلى إعادة تصميم تجربة المستخدم وبناء حلول أكثر تكاملًا.
ويبرز مشروع الهوية المالية الرقمية باعتباره أحد التطورات التي تمهد لبدء تشغيل البنوك الرقمية في مصر، بالتوازي مع التوسع المرتقب في تقنيات الترميز الرقمي والمصادقة البيومترية.
كما تفتح تطبيقات التجارة المدعومة بالذكاء الاصطناعي آفاقًا جديدة لتطوير تجربة التسوق والدفع، من خلال إتاحة أنظمة تستطيع تنفيذ مهام متعددة نيابة عن المستخدمين وفقًا لتفضيلاتهم.
وفي المقابل، تؤكد المناقشات ضرورة الحفاظ على أمن المعاملات والتحقق من هوية أصحاب الحسابات وموافقتهم، باعتبارها عناصر لا يمكن الاستغناء عنها مع تطور أدوات الأتمتة.
وتبرز الشراكات بين البنوك وشركات التكنولوجيا المالية ومقدمي خدمات المدفوعات بوصفها أحد المحركات الرئيسية للنمو، في ظل تنوع احتياجات السوق وتزايد أهمية تقديم حلول متكاملة للأفراد والتجار والشركات.
وتعكس هذه التوجهات أن مستقبل الابتكار المالي في مصر سيعتمد على قدرة المؤسسات على الجمع بين التكنولوجيا والتنظيم والأمان وجودة تجربة المستخدم، بما يساهم في تطوير الخدمات المصرفية وتعزيز نمو الاقتصاد الرقمي.
PAFIX 2026 يجمع البنوك وشركات التكنولوجيا المالية
يُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي PAFIX إحدى الفعاليات المتخصصة المصاحبة لمعرض ومؤتمر Cairo ICT 2026، ويُقام تحت رعاية البنك المركزي المصري.
ويركز المعرض على استعراض أحدث التطورات في صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية، ومناقشة الحلول التي تساهم في تطوير منظومة الدفع وتعزيز الشمول المالي.
كما يوفر منصة تجمع البنوك والمؤسسات المالية وشركات التكنولوجيا ومزودي خدمات الدفع، بهدف عرض الابتكارات الجديدة وبحث فرص التعاون والشراكات وتطوير الخدمات.
وتكتسب هذه الفعاليات أهمية متزايدة مع استمرار التحول نحو الاقتصاد الرقمي، وظهور نماذج جديدة من الخدمات المصرفية والتجارة الذكية، بما يعزز فرص الابتكار وتطوير تجربة المستخدم في السوق المصرية.
سجل في قائمتنا البريدية لتصلك آخر الأخبار